“5세대 실손보험료가 4세대보다 30% 싸다”는 기사는 많습니다.
그런데 정작 내 나이에 월 얼마인지 알려주는 글은 찾기 어렵습니다.
그래서 손해보험협회와 생명보험협회가 함께 운영하는 공시사이트 보험다모아에서 5세대 실손 보험료를 연령·성별·담보 조합별로 직접 조회했습니다. 조회일은 2026년 9월 18일입니다.
5세대 실손보험료 50대 실제 금액, 월 1만5천원에서 5만원대 사이입니다
결론부터 말씀드리면 이렇습니다.
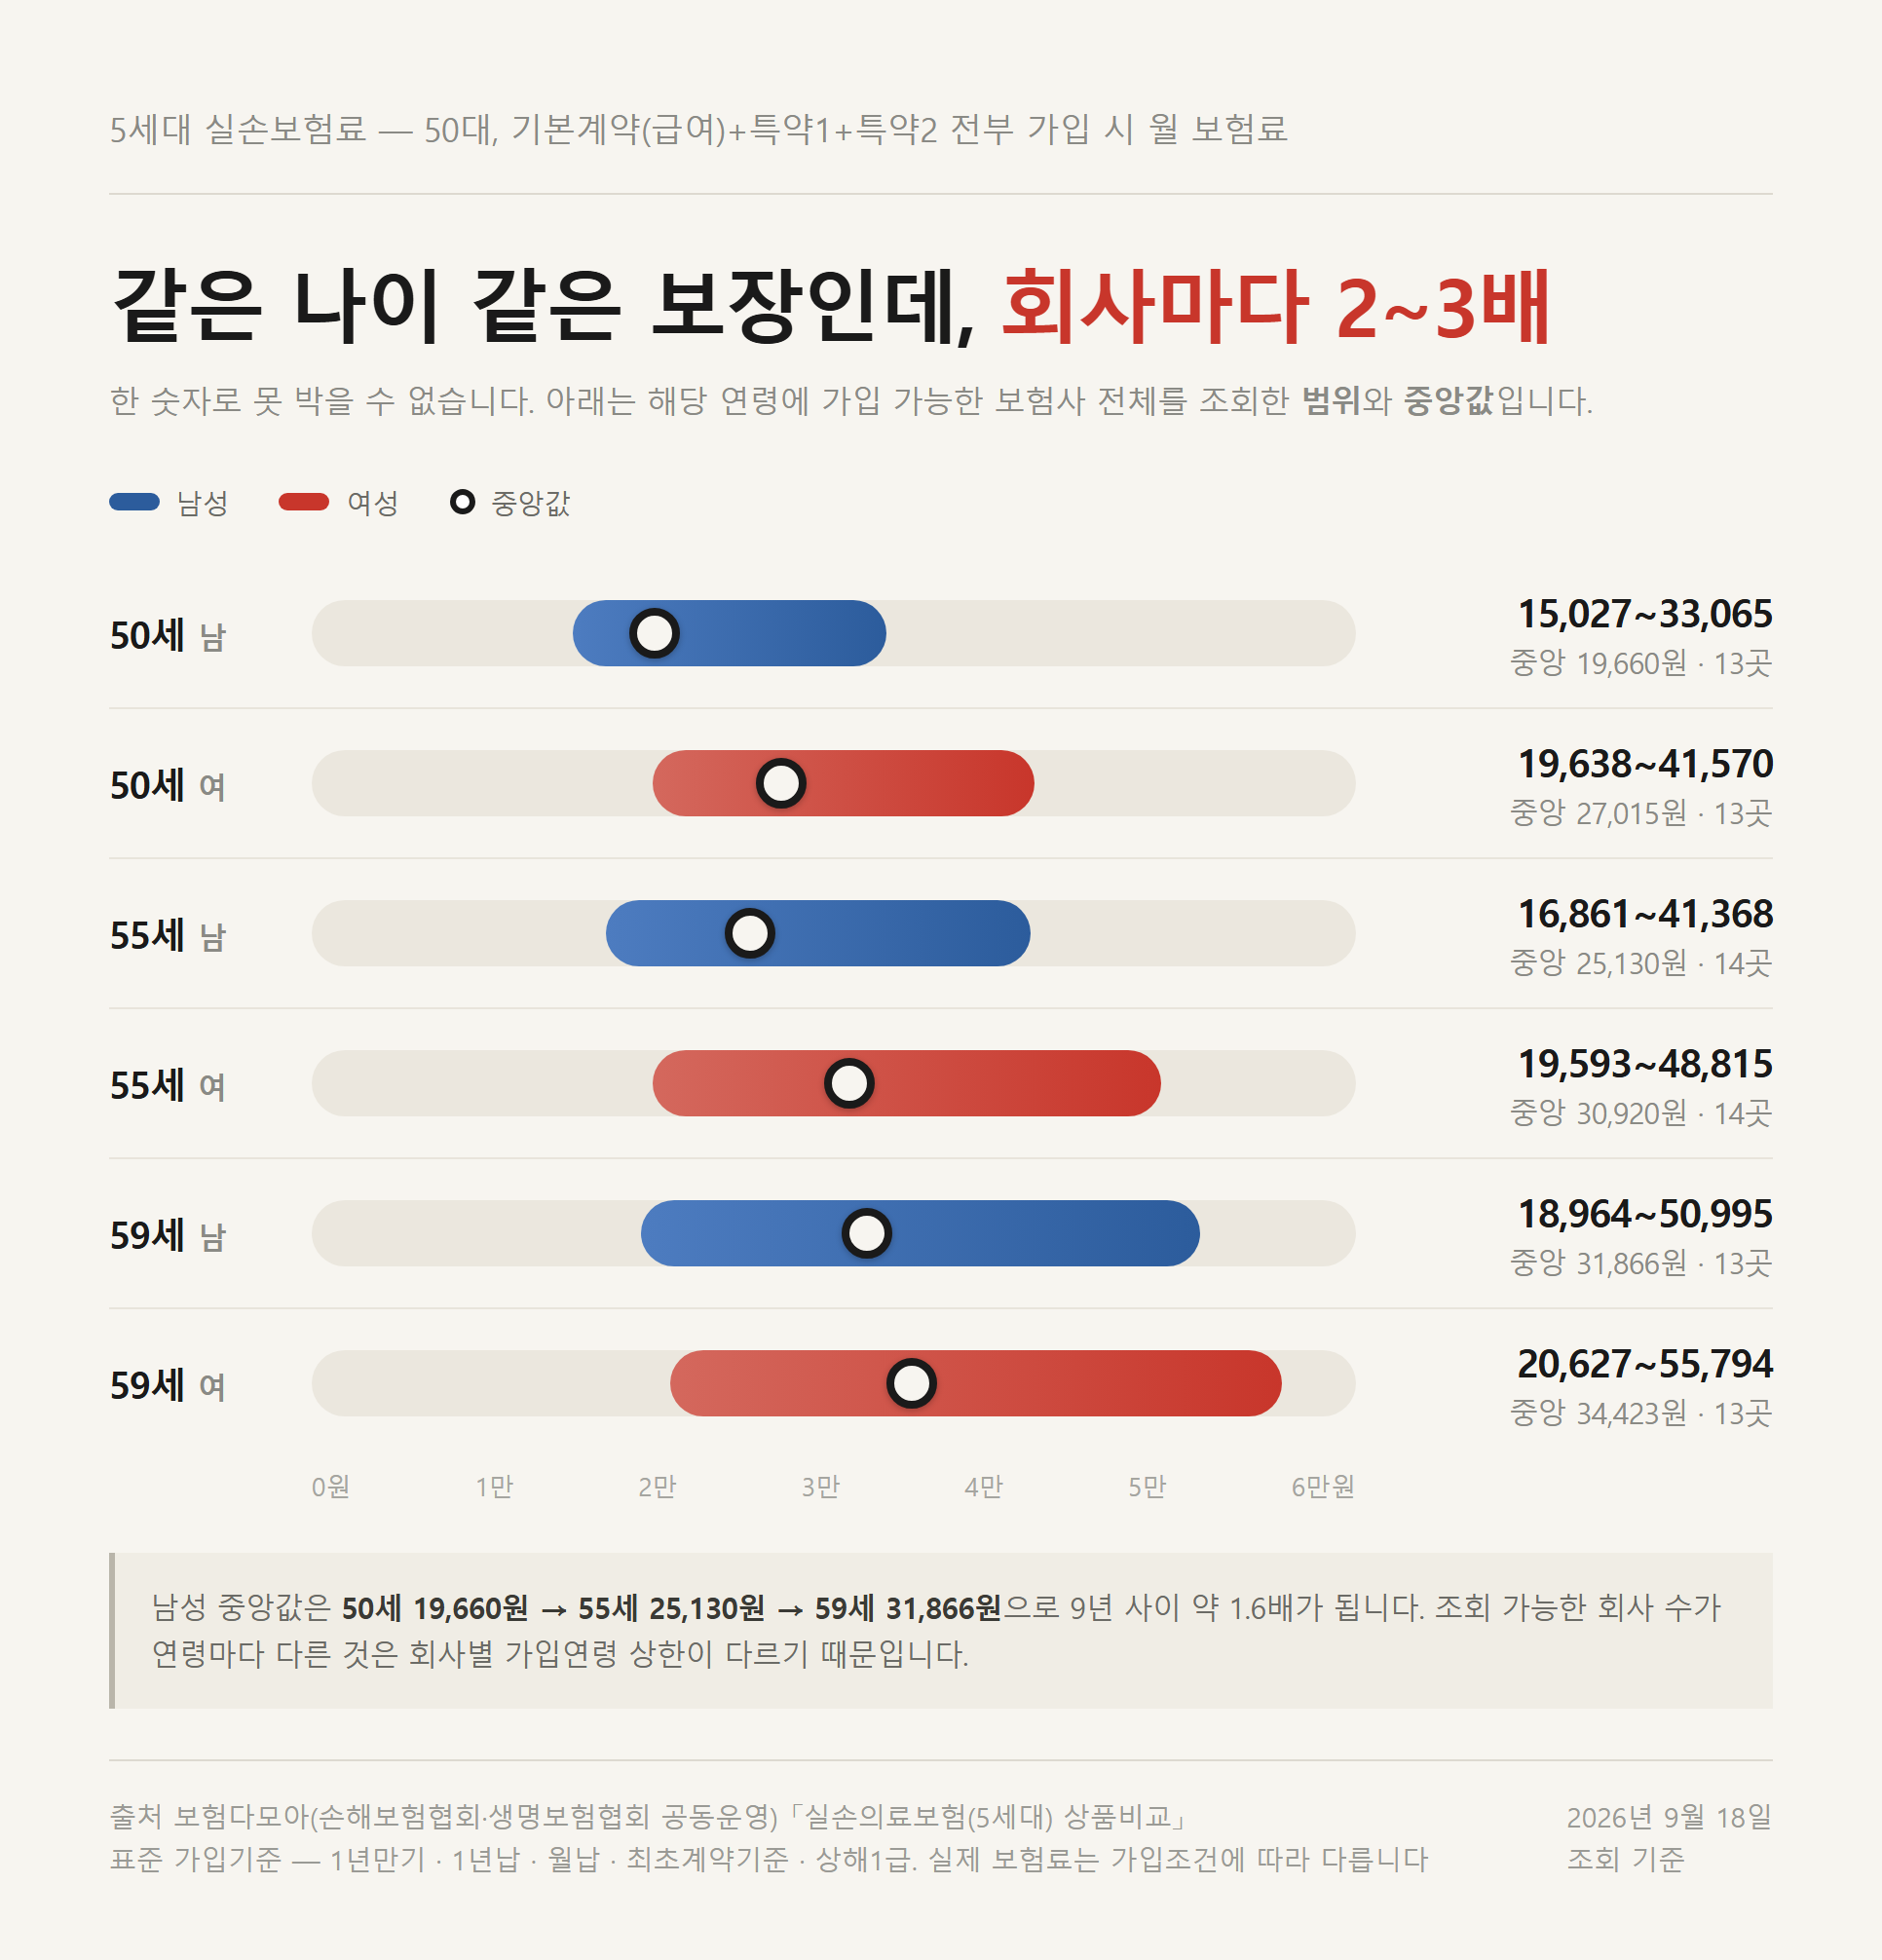
50세 남성이 기본계약(급여)과 특약1·특약2를 모두 넣으면 월 15,027원~33,065원이고 중앙값은 19,660원입니다. 59세 남성은 월 18,964원~50,995원(중앙값 31,866원), 50대 여성은 전 구간을 합쳐 월 19,638원~55,794원입니다. 한 숫자로 못 박을 수 없는 이유는 같은 나이·같은 보장인데도 보험사에 따라 금액이 2~3배 벌어지기 때문입니다.
전체 조회 결과는 아래와 같습니다.
5세대 실손보험 월 보험료 (2026-09-18 보험다모아 조회, 단위: 원)
| 나이·성별 | 조회 회사 수 | 급여만(기본계약) | 급여+특약1 | 급여+특약2 | 전체(급여+특약1+2) |
|---|---|---|---|---|---|
| 50세 남 | 13곳 | 9,432~21,151 (중앙 11,947) | 10,398~23,421 (중앙 13,321) | 14,061~30,795 (중앙 18,380) | 15,027~33,065 (중앙 19,660) |
| 50세 여 | 13곳 | 11,018~24,769 (중앙 14,949) | 13,532~29,265 (중앙 17,720) | 18,012~37,074 (중앙 24,059) | 19,638~41,570 (중앙 27,015) |
| 55세 남 | 14곳 | 9,612~26,205 (중앙 15,324) | 11,250~29,793 (중앙 17,252) | 15,223~37,780 (중앙 22,924) | 16,861~41,368 (중앙 25,130) |
| 55세 여 | 14곳 | 11,779~30,097 (중앙 17,238) | 13,671~34,835 (중앙 20,106) | 17,701~44,077 (중앙 27,668) | 19,593~48,815 (중앙 30,920) |
| 59세 남 | 13곳 | 11,374~32,914 (중앙 19,827) | 13,287~37,715 (중앙 22,952) | 17,051~46,194 (중앙 28,741) | 18,964~50,995 (중앙 31,866) |
| 59세 여 | 13곳 | 13,112~36,315 (중앙 20,844) | 14,814~40,970 (중앙 23,976) | 18,925~51,139 (중앙 31,291) | 20,627~55,794 (중앙 34,423) |
⚠️ 이 금액을 읽을 때 반드시 함께 봐야 하는 조건이 있습니다.
보험다모아 화면에 표기된 표준 가입기준은 1년만기·1년납·월납·최초계약기준·상해1급입니다.
그리고 화면 하단에는 “본 화면은 표준 또는 기본 예시로서 소비자의 가입조건에 따라 실제 보험료 및 보장내용 등과는 다소 차이가 있을 수 있습니다”라는 고지가 붙어 있습니다.
즉 위 표는 같은 조건에서 회사끼리 비교하기 위한 값이지, 여러분이 실제로 청구받을 금액이 아닙니다. 직업급수와 가입 시점이 달라지면 값도 달라집니다.
5세대 실손이 무엇이고 4세대와 무엇이 달라졌는지는 5세대 실손보험 달라진 점 총정리에서 따로 정리했습니다. 이 글은 금액 하나만 파고듭니다. 제도 자체의 정의는 실손의료보험 제도 안내에서 손해보험협회가 공시하고 있습니다.
같은 나이, 같은 보장인데 보험사마다 2~3배 차이가 납니다
이 글에서 금액을 범위로만 적는 이유가 여기 있습니다.
55세 남성이 급여와 특약1·특약2를 전부 넣는 동일 조건으로 14개 회사를 조회했을 때, 가장 낮은 곳은 월 16,861원, 가장 높은 곳은 월 41,368원이었습니다.
차이가 월 24,507원, 연간으로는 294,084원입니다.
55세 여성도 마찬가지입니다. 가장 낮은 곳이 월 19,593원, 가장 높은 곳이 월 48,815원으로 2.5배 벌어집니다.
같은 5세대 실손은 금융당국이 정한 표준화 상품이라 보장 내용이 회사별로 거의 같습니다. 그런데도 가격이 이만큼 벌어집니다.
그래서 “50대 5세대 실손은 월 얼마”라고 소개하는 글의 숫자를 그대로 믿으면 안 됩니다. 그 숫자가 어느 회사, 어느 조합, 어느 시점의 값인지가 빠져 있으면 판단 근거가 되지 못합니다.
📌 회사명을 이 글에 적지 않는 이유도 같습니다. 공시 보험료는 갱신 주기마다 바뀌고, 특정 회사를 싸다고 지목하는 순간 그 글은 비교 광고가 됩니다. 실제 값은 아래에서 직접 조회해 보시는 것이 정확합니다.
조회 화면에서는 성별과 보험나이를 넣고, 가입담보 항목에서 상해급여·질병급여(기본계약), 상해비급여·질병비급여·3대비급여(특약1), 비중증 상해비급여·비중증 질병비급여·비급여 자기공명영상진단(특약2)을 필요한 만큼 체크한 뒤 조회하면 됩니다. 조회 가능한 회사 수는 연령마다 다릅니다. 회사별로 가입연령 상한이 달라서, 50세에는 13곳, 55세에는 14곳, 65세에는 7곳만 나옵니다.
특약1은 월 1천원대, 특약2는 월 5천원 이상입니다
이번 조회에서 가장 쓸모 있는 발견은 이것입니다.
5세대 실손 보험료는 완전한 가산 구조였습니다. 급여만 가입한 값에 특약1 값을 더하고 특약2 값을 더하면 전체 보험료와 정확히 일치합니다. 14개 회사 전부 오차가 0원이었습니다.
덕분에 특약1과 특약2 각각의 값을 따로 떼어낼 수 있습니다.
50대 특약별 월 보험료 (2026-09-18 보험다모아 조회, 단위: 원)
| 나이·성별 | 특약1 (중증 비급여) | 특약2 (비중증 비급여) | 특약2가 전체에서 차지하는 비중 |
|---|---|---|---|
| 50세 남 | 966~2,270 (중앙 1,357) | 4,629~9,644 (중앙 6,035) | 27.5~36.0% (중앙 30.8%) |
| 50세 여 | 1,435~4,496 (중앙 2,730) | 5,816~12,305 (중앙 8,464) | 28.5~38.1% (중앙 32.8%) |
| 55세 남 | 1,299~3,588 (중앙 2,134) | 5,116~11,575 (중앙 7,254) | 25.0~33.9% (중앙 28.3%) |
| 55세 여 | 1,388~4,738 (중앙 2,872) | 5,922~13,980 (중앙 9,452) | 27.1~38.4% (중앙 31.1%) |
| 59세 남 | 1,518~4,801 (중앙 3,125) | 5,549~13,280 (중앙 8,914) | 24.3~32.2% (중앙 28.0%) |
| 59세 여 | 1,272~4,655 (중앙 3,132) | 5,813~14,824 (중앙 11,066) | 26.6~37.8% (중앙 30.6%) |
읽어야 할 지점은 두 가지입니다.
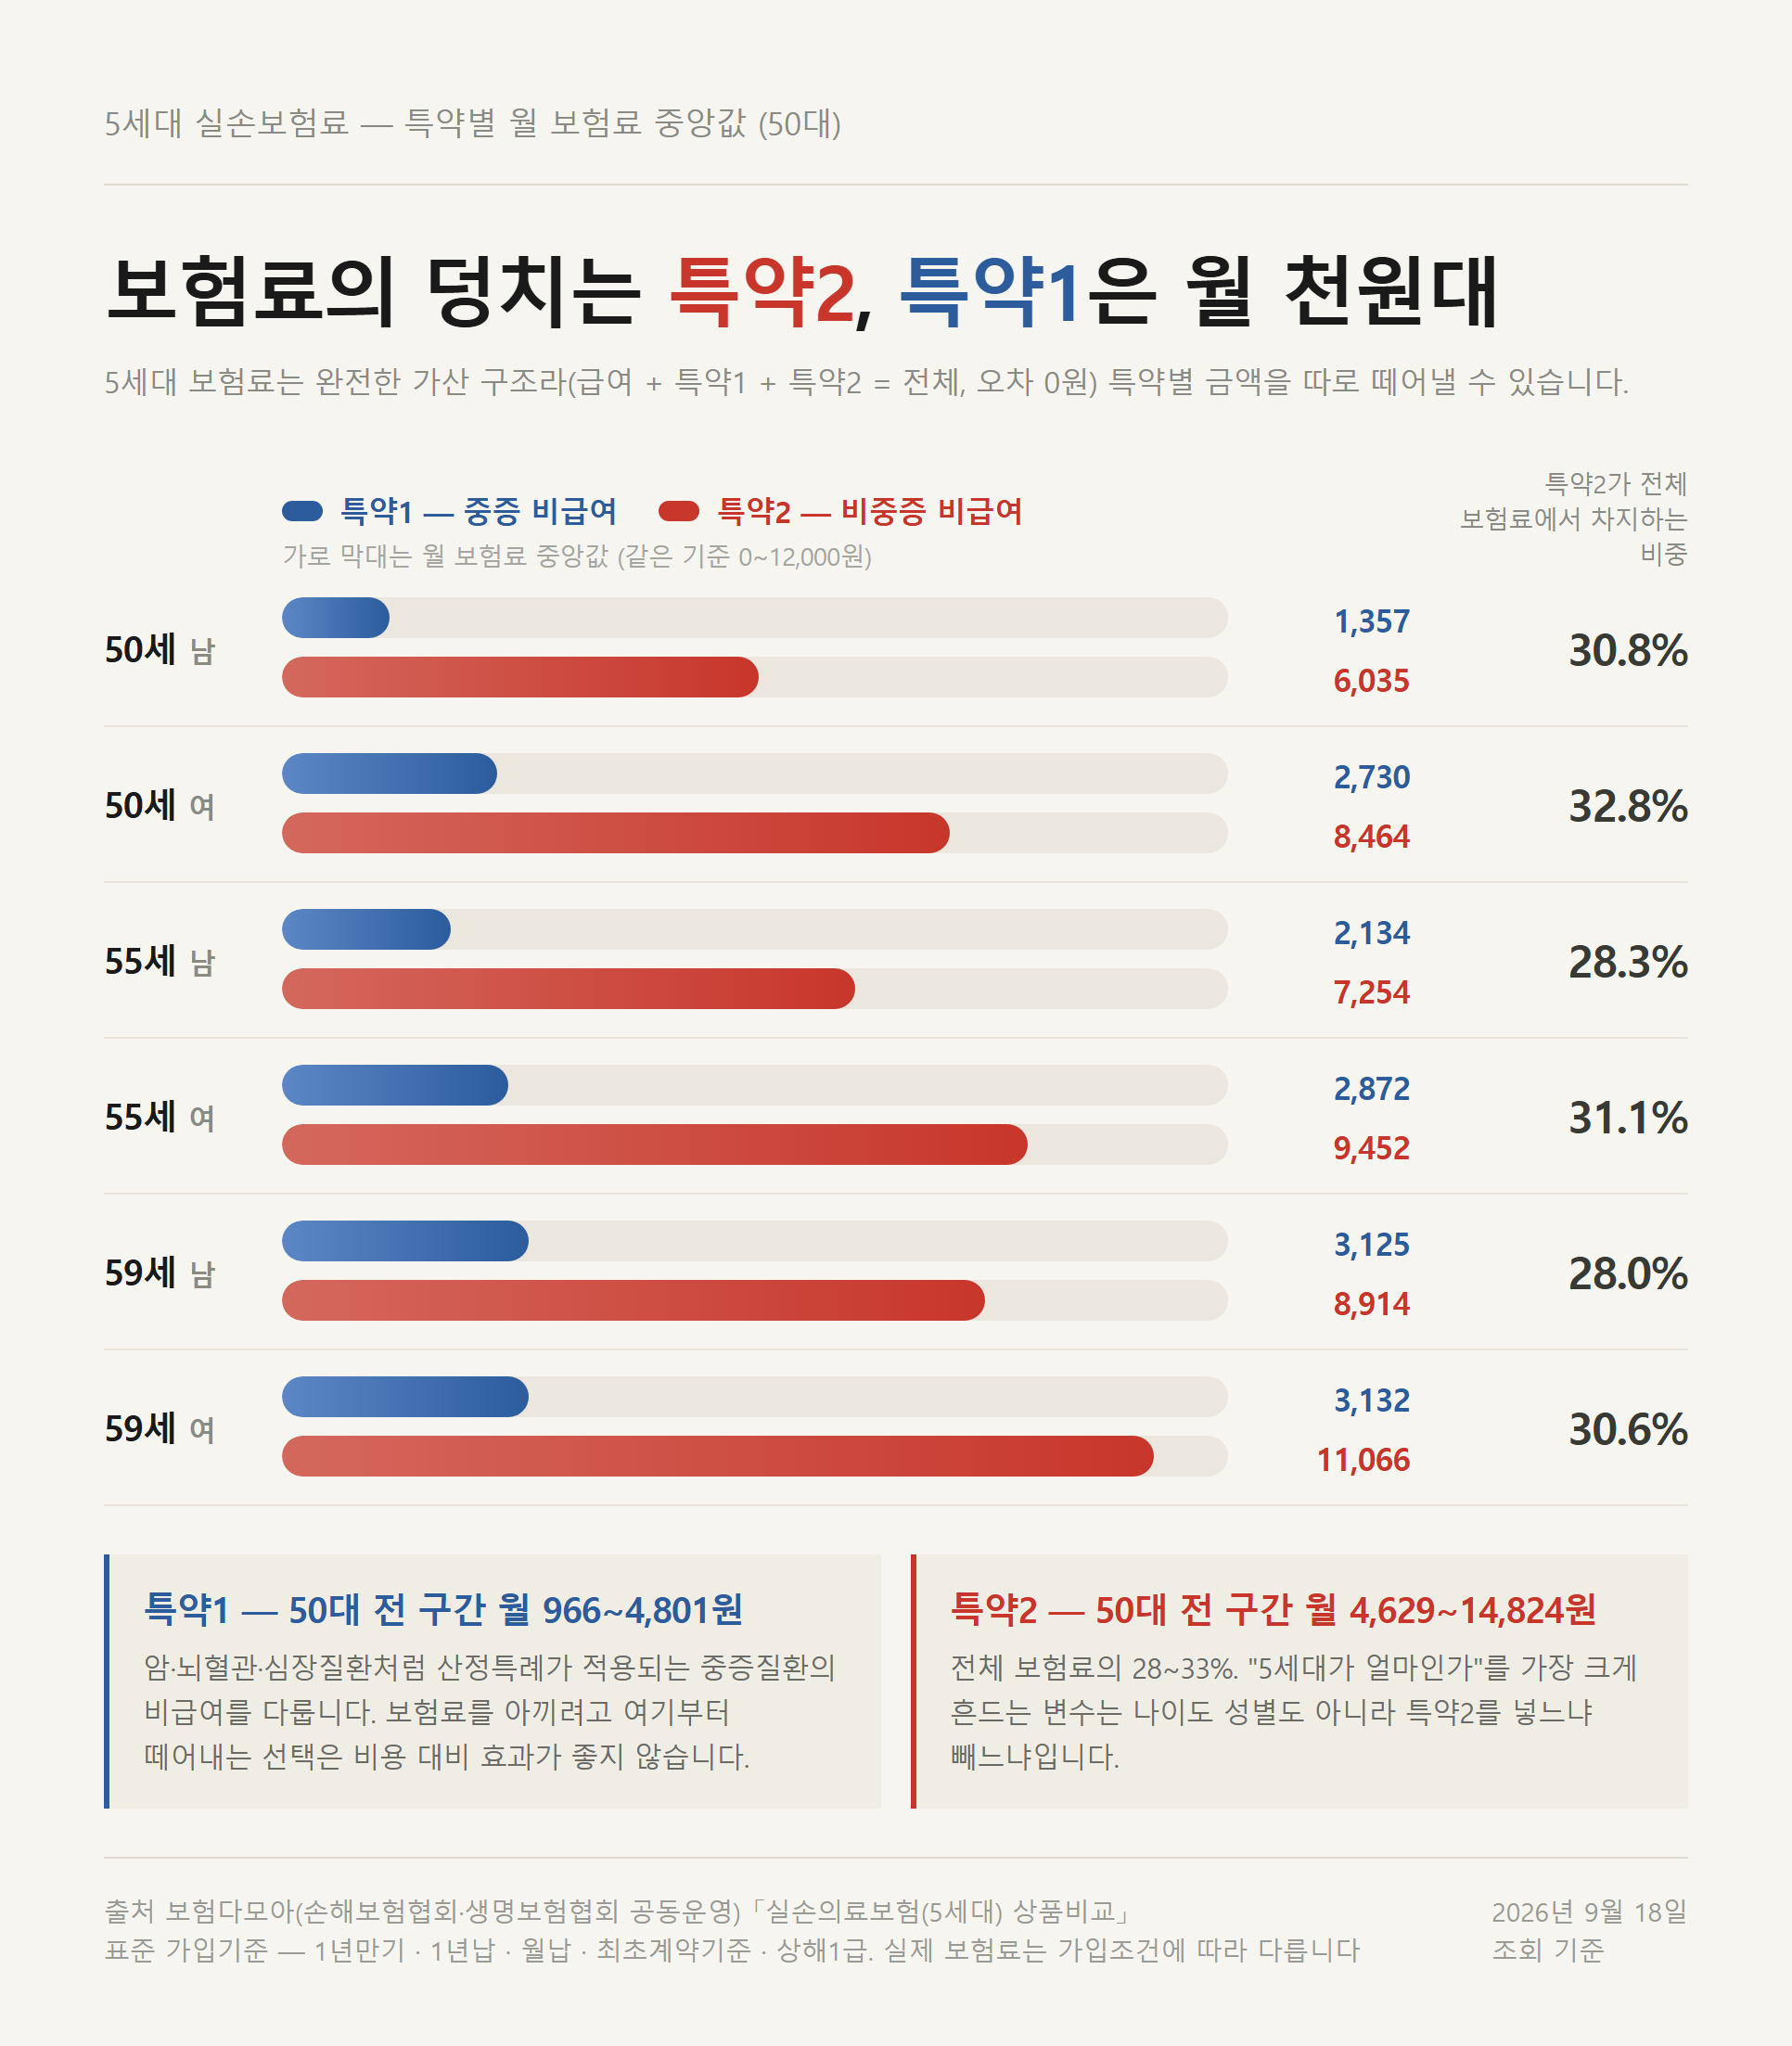
첫째, 특약1이 놀랄 만큼 쌉니다. 50대 남성 기준 월 966원에서 4,801원 사이입니다.
특약1은 암·뇌혈관질환·심장질환처럼 산정특례가 적용되는 중증질환의 비급여를 다루는 특약입니다.
보험료의 덩치가 아니라는 뜻입니다. 보험료를 아끼려고 특약1부터 떼어내는 선택은 비용 대비 효과가 좋지 않습니다.
둘째, 보험료를 실제로 좌우하는 것은 특약2입니다. 50대 기준 월 4,629원~14,824원으로, 전체 보험료의 28~33%를 차지합니다.
즉 “5세대 실손이 얼마인가”라는 질문의 답을 가장 크게 흔드는 변수는 나이도 성별도 아니고 특약2를 넣느냐 빼느냐입니다.
다만 특약2를 빼면 무엇을 잃는지, 어떤 사람에게 그 선택이 맞는지는 금액만으로 판단할 수 없습니다. 그 판단 기준은 5세대 실손 특약2 빼면 보험료가 얼마나 줄어드나에서 따로 다뤘습니다.
50세에서 59세까지, 9년 동안 보험료는 1.6배가 됩니다
50대 안에서도 나이에 따라 값이 꽤 움직입니다.
남성 기준 전체 보험료 중앙값은 50세 19,660원 → 55세 25,130원 → 59세 31,866원입니다. 9년 사이 약 1.6배입니다.
여성은 50세 27,015원 → 55세 30,920원 → 59세 34,423원으로, 남성보다 시작이 높고 상승 폭은 완만합니다.
연령대를 넓혀 보면 흐름이 더 뚜렷합니다.
연령별 전체 보험료 중앙값과 특약2 비중 (2026-09-18 조회, 단위: 원)
| 나이 | 남 전체(중앙) | 남 특약2 비중 | 여 전체(중앙) | 여 특약2 비중 |
|---|---|---|---|---|
| 30세 | 9,880 | 39.3% | 10,869 | 39.3% |
| 40세 | 13,160 | 35.2% | 15,918 | 36.3% |
| 45세 | 15,276 | 33.2% | 20,894 | 34.8% |
| 50세 | 19,660 | 30.8% | 27,015 | 32.8% |
| 55세 | 25,130 | 28.3% | 30,920 | 31.1% |
| 59세 | 31,866 | 28.0% | 34,423 | 30.6% |
| 65세 | 42,731 | 27.5% | 44,465 | 31.5% |
여기서 두 가지가 동시에 보입니다.
비중으로 보면 특약2의 몫은 나이가 들수록 줄어듭니다. 30세 39.3%에서 59세 28.0%까지 내려갑니다. 나이가 많아질수록 급여와 중증 쪽 보험료 자체가 커지기 때문입니다.
그런데 금액으로 보면 정반대입니다. 특약2를 빼서 아끼는 돈이 30세 남성은 월 3,940원인데, 55세 남성은 월 7,254원, 59세 여성은 월 11,066원입니다.
⚠️ 여기서 흔히 생기는 오해를 하나 짚고 가겠습니다. 위 비중 수치는 5세대 상품 안에서의 구성비이지, 4세대 대비 인하폭이 아닙니다. 두 개를 섞어 읽으면 안 됩니다. 이유는 다음 항목에서 설명드리겠습니다.
금융위원회가 말한 “4세대 대비 30%”가 50대에게도 그대로일까요
금융위원회는 2026년 5월 4일 배포한 5세대 실손의료보험 출시 보도자료에서 이렇게 밝혔습니다.
“5세대 실손보험료는 현행 4세대 대비 약 30% 저렴하며, 1·2세대 상품보다는 최소 50% 이상 저렴한 가격에 판매된다. 아울러, 가입자가 기본계약(급여)과 특약1(중증 비급여)만 가입할 경우에도 현행 4세대 대비 약 50% 수준의 보험료로 가입이 가능하다.”
이 두 문장은 서로 검산이 됩니다. 전체가 4세대의 70%이고 급여+특약1이 4세대의 50%라면, 특약2가 전체에서 차지하는 비중은 (70−50)÷70 = 약 28.6%여야 합니다.
이번에 조회한 50대 실측값은 남성 28.0~30.8%, 여성 30.6~32.8%였습니다. 금융위원회가 발표한 수치와 실제 공시 보험료가 어긋나지 않는다는 뜻입니다.
다만 “그래서 50대는 몇 % 내려가느냐”는 질문에는 답할 수 없습니다.
이유는 단순합니다. 4세대 실손이 2026년 5월 5일자로 신규 판매를 끝내면서 비교공시 대상에서 빠졌기 때문입니다. 2026년 9월 18일 기준 보험다모아의 실손 메뉴에는 「실손의료보험(5세대)」과 「유병력자실손의료보험」 두 가지만 남아 있습니다.
같은 조건의 4세대 보험료를 조회할 방법 자체가 없습니다.
금융위원회가 발표한 “약 30%”도 연령 구분 없는 단일 수치이고, 금융위원회·금융감독원이 함께 낸 5세대 실손보험 Q&A의 금액 예시는 1·2세대 대비 전환 효과를 보여주는 표이지 4세대 대비가 아닙니다.
그러니 “50대는 4세대보다 몇 % 싸진다”고 적어 둔 글을 만나면 그 근거가 무엇인지 확인해 보시기 바랍니다. 저도 이번 조사에서 그 수치를 찾으려다 결국 공시 자체가 사라졌다는 사실만 확인했습니다.
참고로 금융위원회·금융감독원 Q&A에는 1세대를 유지 중인 60대 여성이 월 178,489원을 내고 있는데, 5세대로 전환하면 월 42,539원이 된다는 예시가 실려 있습니다. 여기에 3년간 적용되는 계약전환 할인까지 받으면 월 21,270원입니다.
다만 이 예시는 각주에 6개 대형 손해보험회사 기준이라고 표시돼 있습니다. 이번 실측에서 나온 60세 여성 전체 보험료 중앙값 36,147원보다 높은데, 생명보험회사까지 포함한 13곳의 중앙값과 손해보험회사 6곳 평균은 애초에 모수가 다릅니다. 두 숫자가 충돌하는 것이 아니라 기준이 다른 것입니다.
5년 뒤에도 이 보험료일까요, 갱신 인상률 상한은 연 25%입니다
50대가 진짜로 물어야 할 질문은 여기부터입니다.
5세대 실손은 1년만기·1년납이고 1년마다 자동 갱신됩니다. 그리고 보장내용 변경주기(재가입 주기)가 최대 5년입니다.
갱신할 때 보험료는 두 가지 이유로 움직입니다. 삼성화재가 공시한 5세대 실손 약관 보통약관 제52조는 “갱신계약의 보험료는 나이의 증가, 보험료 산출에 관한 기초율의 변동 등의 사유로 인하여 인상 또는 인하될 수 있습니다”라고 적고 있습니다.
그렇다면 얼마나 오를 수 있을까요.
금융위원회·금융감독원 Q&A는 각주에서 “현재는 위험구분 단위별로 실손보험료 인상률을 연 25%내로 제한”한다고 밝히고 있습니다.
그리고 보험사 약관에는 그 상한을 가정한 갱신보험료 계산 예시표가 실려 있습니다.
약관에 실린 갱신보험료 예시 (기준보험료 14,000원, 매년 25% 인상 가정, 단위: 원)
| 구분 | 가입시점 | 1차갱신 | 2차갱신 | 3차갱신 | 4차갱신 | 5차갱신 |
|---|---|---|---|---|---|---|
| 나이 증가분 | — | 560 | 728 | 946 | 1,230 | 1,599 |
| 기초율 증가분 | — | 3,640 | 4,732 | 6,152 | 7,997 | 10,396 |
| 기준보험료 | 14,000 | 18,200 | 23,660 | 30,758 | 39,985 | 51,980 |
| 직전 2년 무사고 10% 할인 적용 시 | — | — | 21,294 | 27,682 | 35,987 | 46,782 |
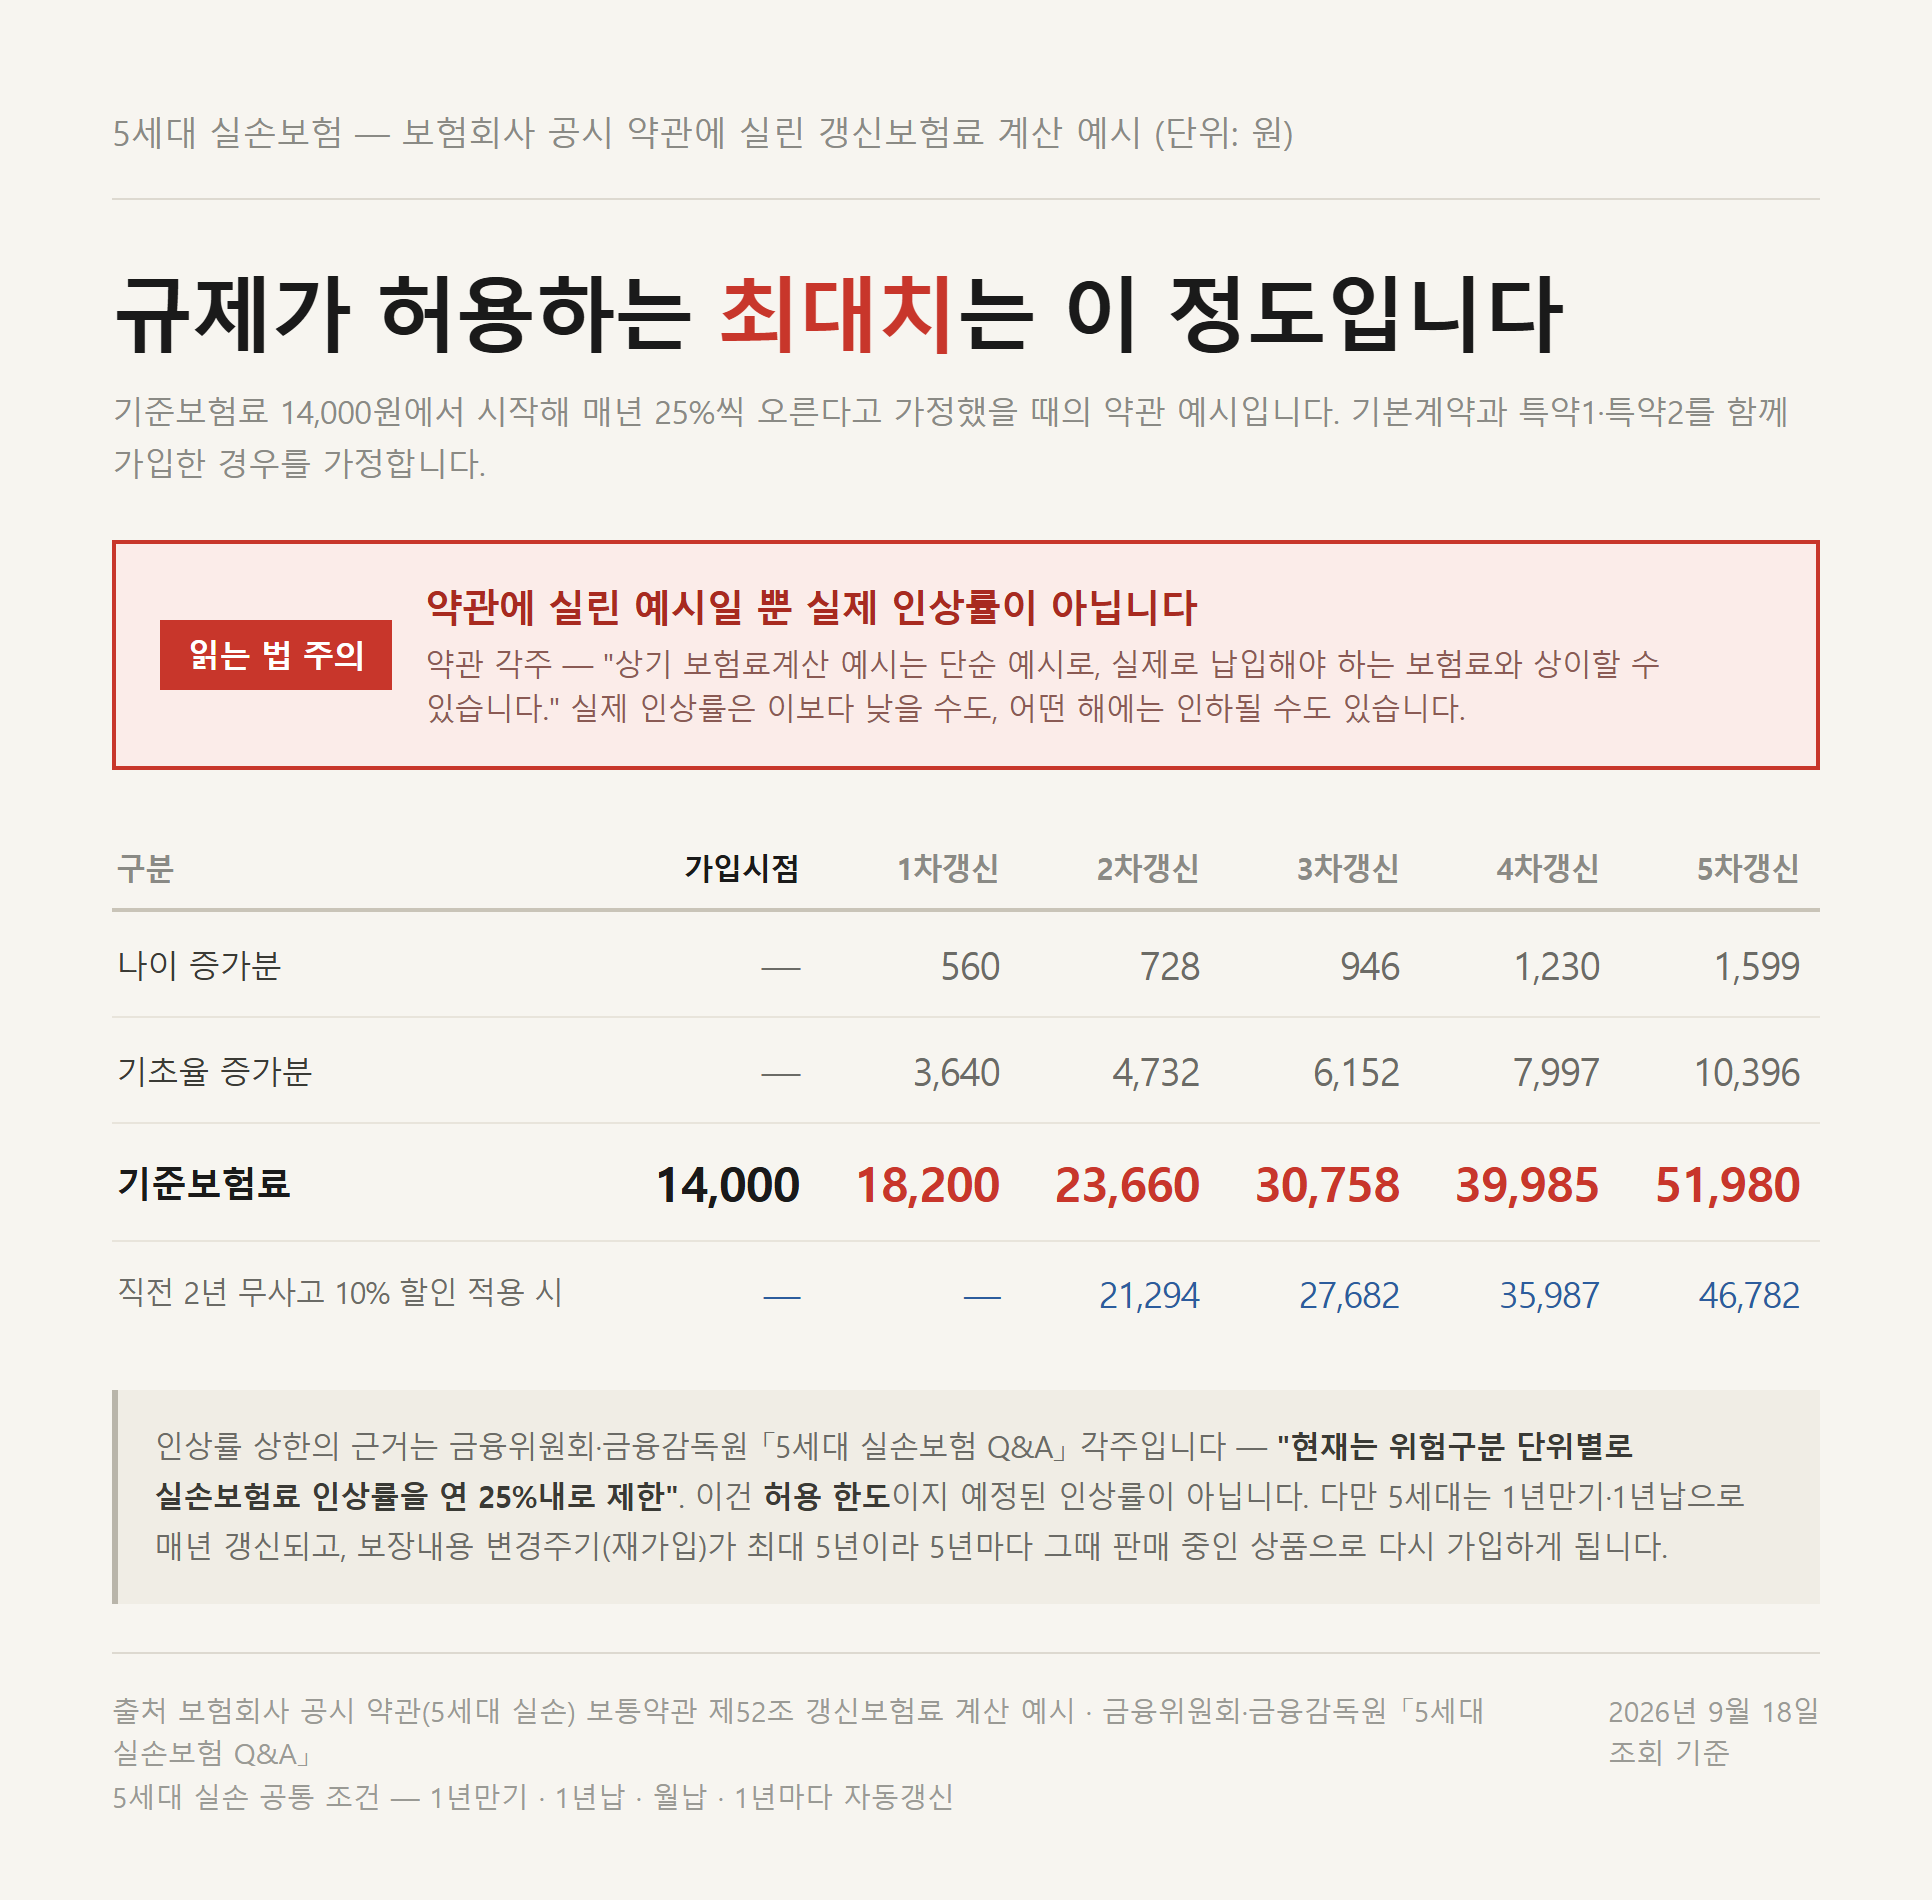
⚠️ 이 표를 “앞으로 이렇게 오른다”로 읽으시면 안 됩니다. 약관 각주에도 “상기 보험료계산 예시는 단순 예시로, 실제로 납입해야 하는 보험료와 상이할 수 있습니다”라고 적혀 있습니다.
이 표가 말해주는 것은 하나입니다. 규제가 허용하는 최대치가 이 정도라는 사실입니다. 실제 인상률이 이보다 낮을 수도, 어떤 해에는 인하될 수도 있습니다.
그렇다고 안심할 일도 아닙니다. 지금 50세에 가입하면 5년 뒤인 55세, 그리고 60세와 65세에 상품 자체가 바뀝니다. 재가입 시점에 그 회사가 팔고 있는 실손 상품으로 다시 가입하기 때문입니다.
지금의 특약1 한도 5천만원, 상급종합·종합병원 입원 자기부담 500만원 상한, 특약2 한도 1천만원이 그대로 유지된다는 보장은 없습니다.
세대가 바뀔 때마다 보장 조건이 어떻게 달라져 왔는지는 실손보험 세대별 차이와 내 실손 확인하는 법에 정리해 두었습니다.
재가입 안내가 오면 반드시 응답해야 합니다
여기는 경쟁 글에서 거의 다루지 않는 부분이라 따로 씁니다.
“5년마다 자동으로 다음 세대 상품이 된다”고 알고 계신 분이 많습니다. 약관을 보면 자동이 아닙니다.
삼성화재 5세대 실손 약관 보통약관 제53조는 이렇게 정하고 있습니다.
- 회사는 보장내용 변경주기가 끝나기 전에 2회 이상 재가입 요건·보험료 수준·절차를 안내하고 재가입 의사를 확인해야 합니다.
- 계약자가 재가입 의사를 표시해야 합니다.
- 회사가 계약자의 재가입 의사를 확인하지 못한 경우에는 직전 계약과 같은 조건으로 연장되고, 그 연장일부터 90일 이내에 취소하면 납입한 보험료를 전액 돌려받습니다.
- 이 연장은 회사가 재가입 의사를 확인한 날 또는 보험기간 종료일로부터 1년 중 빠른 날까지만 유지되고, 그 뒤에는 해지됩니다.
정리하면 이렇습니다. 가만히 있으면 자동으로 다음 세대가 되는 것이 아니라, 가만히 있으면 최대 1년 유예 뒤에 계약이 없어집니다.
50대에 실손을 잃으면 다시 들기 어려워집니다. 건강 상태에 따라 일반 실손 가입이 막히면 유병자도 가입할 수 있는 유병력자 실손보험 조건 같은 대안을 찾아야 하는데, 보장과 보험료 모두 불리해집니다.
재가입 안내 문자나 우편을 받으면 그냥 넘기지 마시기 바랍니다.
무사고 할인 10%와 비급여 차등제, 언제부터 적용되나요
보험료를 깎아주는 장치와 올리는 장치가 각각 있습니다. 둘은 서로 다른 제도인데 자주 섞여 설명됩니다.
| 제도 | 내용 | 적용 대상 |
|---|---|---|
| 무사고 할인 | 직전 2년간 특약2 보험금을 받지 않으면 다음 1년 실손계약 보험료(주계약+가입 특약 전체)의 10% 할인 | ⚠️ 특약2를 가입하지 않은 계약은 제외 |
| 비급여 보험료 차등제 | 갱신 전 1년간 받은 특약2 보험금에 따라 특약2 갱신보험료만 1~5단계로 할인·할증 | 특약2 |
| 의료급여 수급권자 할인 | 의료급여법상 수급권자 증빙 제출 시 영업보험료 5% 할인 | 전체 |
여기서 놓치기 쉬운 함정이 있습니다. 보험료를 아끼려고 특약2를 빼면, 무사고 할인 10%도 함께 사라집니다. 삼성화재 약관 요약서에 특약2 미가입 계약은 무사고 할인 대상이 아니라고 명시돼 있습니다.
차등제 5단계는 다음과 같습니다.
| 구분 | 1등급 | 2등급 | 3등급 | 4등급 | 5등급 |
|---|---|---|---|---|---|
| 직전 1년 비중증 비급여 보험금 수령액 | 없음 | 100만원 미만 | 150만원 미만 | 300만원 미만 | 300만원 이상 |
| 할인·할증률 | (예) −5% | 유지 | +100% | +200% | +300% |
1등급 할인율에 “(예)”가 붙은 이유는 금융위원회 각주가 “할증된 보험료와 할인된 보험료의 총액이 동일하도록 할인율 산출(회사별 할인율 상이)”이라고 밝히고 있기 때문입니다. 5%로 확정된 값이 아닙니다.
그리고 시점이 중요합니다. 삼성화재 약관 요약서는 이 차등제가 2028년 5월 6일부터 적용된다고 적고 있습니다. 2026년 9월 현재 가입하면 약 2년간은 할증이 붙지 않는다는 뜻입니다.
다만 이 시행일은 약관 한 건에서 확인한 것이고, 전 보험회사 공통인지는 확인하지 못했습니다. 가입하시려는 회사의 약관 요약서에서 직접 확인하시기 바랍니다.
참고로 장기요양 1·2등급 판정을 받은 분의 비급여 의료비는 차등제 산정에서 제외됩니다.
보험료만 보고 결정하면 놓치는 세 가지
이 글은 금액을 다루는 글입니다. 그래도 “싸니까 갈아타면 된다”로 끝내면 곤란합니다.
첫째, 50대는 급여 통원 자기부담금이 늘어날 수 있는 구간입니다. 5세대 급여 통원 자기부담금은 건강보험 본인부담률과 20%, 그리고 최소 1~2만원 중 가장 큰 값으로 정해집니다. 상급종합병원 외래는 건강보험 본인부담률이 60%라, 대학병원 외래를 자주 다니시면 4세대보다 불리해질 수 있습니다.
둘째, 도수치료·체외충격파·비급여 주사제는 특약2에 가입해도 나오지 않습니다. 이건 특약2를 빼서 잃는 것이 아니라, 애초에 5세대 특약2가 보장하지 않는 항목입니다. 다만 산정특례 질환 치료 목적이라면 특약1 안에 3대비급여 한도가 남아 있습니다.
셋째, 1·2세대를 들고 계시다면 2026년 11월까지 기다려 볼 이유가 있습니다. 금융위원회·금융감독원 Q&A에 따르면 선택형 할인특약(1세대 약 40%, 2세대 약 30% 할인)과 3년간 적용되는 계약전환 할인이 그때 시행됩니다. 계약전환 할인은 6개월간만 가입할 수 있고(연장 여부는 추후 검토), 선택형 할인특약은 기간 제한이 없습니다.
그리고 한 가지 더. 전환한 뒤 마음이 바뀌었을 때 되돌릴 수 있는 기간이 정해져 있습니다. 이 부분은 5세대 실손 전환 후 6개월 철회 제도에서 조건과 기한을 따로 정리했습니다.
보험료가 월 1만원 줄었다면, 그 돈으로 무엇을 먼저 점검해야 할까요
5세대로 바꿔 월 1~2만원을 아꼈다고 해봅시다. 연간 12~24만원입니다.
금액 자체는 크지 않습니다. 그런데 이 선택이 의미하는 것은 “비중증 비급여 의료비 위험의 일부를 내가 떠안기로 했다”는 결정입니다. 그렇다면 그다음 질문은 자연스럽게 “내가 떠안은 구간이 어디까지이고, 그중 무엇을 다른 방법으로 막아야 하는가”가 됩니다.
50대가 실제로 마주하는 공백은 보통 세 군데입니다. 실손이 보장하지 않는 비급여 항목, 입원 기간의 간병비, 그리고 치료 기간 동안의 소득 단절입니다. 세 가지는 성격이 달라서 같은 방식으로 다룰 수 없습니다.
무엇을 비교해야 하는지만 짚어 드리겠습니다. 첫째, 이미 가지고 있는 보장이 무엇인지 먼저 확인하는 것이 순서입니다. 중복 가입은 생각보다 흔합니다. 금융감독원이 운영하는 ‘파인’과 ‘내보험 다보여’에서 본인 명의 계약을 한 번에 조회할 수 있습니다. 둘째, 갱신형인지 비갱신형인지, 그리고 보험료 납입기간과 보장기간이 언제 끝나는지를 봅니다. 50대는 이 두 시점이 은퇴 시기와 겹치는지가 핵심입니다. 셋째, 보장금액이 실제 비용 규모와 맞는지를 봅니다.
다만 어떤 상품이 적합한지는 건강 상태·가족력·현재 보유 계약에 따라 완전히 달라집니다. 이 글에서는 판단하지 않겠습니다. 금융감독원 보험상담(1332)이나 가입하신 보험회사 콜센터에서 본인 계약을 놓고 직접 확인하시는 것이 정확합니다.
자주 묻는 질문
Q. 보험다모아에서 조회한 금액과 설계사가 알려준 금액이 다릅니다. 어느 쪽이 맞나요?
둘 다 틀리지 않았을 가능성이 높습니다. 보험다모아 화면은 표준 가입기준(1년만기·1년납·월납·최초계약기준·상해1급)으로 계산한 비교용 예시값이고, 화면 하단에도 “소비자의 가입조건에 따라 실제 보험료 및 보장내용 등과는 다소 차이가 있을 수 있습니다”라고 고지돼 있습니다.
실제 계약은 직업급수(상해급수), 가입 시점의 보험나이, 회사별 적용 기준에 따라 달라집니다. 특히 상해급수는 직업에 따라 달라져서 사무직과 현장직의 보험료가 같지 않습니다.
보험다모아 값은 회사 간 가격 차이를 가늠하는 용도로 쓰시고, 확정 금액은 해당 보험회사에 직접 확인하시는 것이 맞습니다.
Q. 50세에 가입하면 그 나이대 보험료로 계속 유지되나요?
아닙니다. 5세대 실손은 1년만기·1년납으로 매년 갱신됩니다.
보험사 약관 보통약관 제52조는 갱신보험료가 “나이의 증가, 보험료 산출에 관한 기초율의 변동 등의 사유로 인하여 인상 또는 인하될 수 있습니다”라고 정하고 있습니다. 즉 나이가 드는 만큼, 그리고 전체 손해율 변동만큼 매년 다시 계산됩니다.
인상률에는 상한이 있습니다. 금융위원회·금융감독원 Q&A는 “현재는 위험구분 단위별로 실손보험료 인상률을 연 25%내로 제한”한다고 밝히고 있습니다. 다만 이건 허용 한도이지 예정된 인상률이 아닙니다.
Q. 보험료를 아끼려고 특약2를 빼면 손해 보는 게 또 있나요?
금액 외에 하나 더 있습니다. 무사고 할인 10%를 못 받습니다.
무사고 할인은 직전 2년간 특약2 보험금을 받지 않았을 때 다음 1년 실손계약 보험료 전체를 10% 깎아주는 제도인데, 삼성화재 약관 요약서는 특약2를 가입하지 않은 계약은 대상에서 제외된다고 명시하고 있습니다.
즉 특약2를 빼면 월 5천~1만5천원을 아끼는 대신, 나머지 보험료에 붙던 10% 할인 기회도 함께 없어집니다. 계산해 보시면 대개는 특약2를 빼는 쪽이 금액상 유리하지만, 그 판단은 비중증 비급여 이용 빈도에 따라 달라집니다.
Q. 4세대를 유지 중인데, 50대인 제 경우 5세대로 가면 몇 % 내려가나요?
이 질문은 현재 공개된 자료로는 답할 수 없습니다.
4세대가 2026년 5월 5일자로 신규 판매를 종료하면서 보험다모아 비교공시에서 빠졌기 때문에, 같은 조건의 4세대 보험료를 조회할 방법이 없습니다. 금융위원회가 발표한 “4세대 대비 약 30% 저렴”도 연령 구분이 없는 단일 수치입니다.
현재 4세대에 가입돼 있으시다면, 본인이 실제로 내고 있는 보험료 고지서 금액과 위 표의 5세대 금액을 비교하시는 것이 가장 정확합니다. 가입하신 회사 콜센터에 전화하시면 전환 시 예상 보험료를 안내받을 수 있습니다.
Q. 인터넷에서 본 “50대 남성 28,500원, 여성 32,000원”이라는 숫자는 맞나요?
그 수치는 1차 출처를 확인할 수 없었습니다. 이번 조사에서 해당 숫자의 근거를 찾으려 했으나, 개인 블로그성 사이트 한 곳에서만 나오고 협회·금융당국 어느 자료에서도 확인되지 않았습니다.
이번 보험다모아 실측 중앙값(55세 남성 25,130원, 여성 30,920원)과 우연히 비슷하긴 합니다. 그렇다고 같은 근거에서 나온 숫자라고 볼 수는 없습니다.
보험료처럼 사람의 돈이 걸린 정보는 출처와 조회 시점이 붙어 있지 않으면 쓰지 않는 편이 안전합니다.
정리하며
2026년 9월 18일 보험다모아 기준으로, 50대가 5세대 실손에 기본계약과 특약1·특약2를 모두 넣으면 남성은 월 15,027원~50,995원, 여성은 월 19,638원~55,794원 범위에 들어옵니다. 같은 50대라도 50세와 59세의 폭이 이만큼 큽니다.
다만 이 값은 표준 가입기준으로 계산한 비교용 예시이고, 같은 조건에서도 보험사에 따라 2~3배가 벌어집니다. 한 숫자로 기억하지 마시고 범위로 이해하시는 편이 좋습니다.
보험료의 덩치는 특약2입니다. 50대 기준 월 4,629원~14,824원, 전체의 28~33%입니다. 특약1은 월 1천원대에서 4천원대로, 뺀다고 크게 아껴지지 않습니다.
그리고 지금 금액이 5년 뒤에도 유지된다는 보장은 없습니다. 갱신 인상률 상한은 위험구분 단위별 연 25%이고, 5년마다 그때 판매 중인 상품으로 재가입하게 됩니다. 재가입 안내가 오면 반드시 응답해야 계약이 유지된다는 점도 꼭 기억해 두시기 바랍니다.
본인 조건의 정확한 보험료는 보험다모아에서 직접 조회하시고, 전환 여부 판단은 금융감독원 보험상담(1332) 또는 가입하신 보험회사 콜센터에서 본인 계약을 놓고 확인하시기 바랍니다. 1·2세대를 유지 중이시라면 한 번 해지한 계약은 되돌릴 수 없으므로 더 신중하게 보셔야 합니다.
함께 보면 좋은 글
이 글의 보험료는 2026년 9월 18일 보험다모아(손해보험협회·생명보험협회 공동운영) 「실손의료보험(5세대) 상품비교」에서 조회한 값이며, 표준 가입기준(1년만기·1년납·월납·최초계약기준·상해1급) 기준입니다. 제도 내용은 금융위원회 2026년 5월 4일 배포 보도자료와 금융위원회·금융감독원 5세대 실손보험 Q&A, 보험회사 공시 약관을 근거로 했습니다. 보험료와 제도는 변경될 수 있으므로 가입 전 반드시 해당 보험회사와 공식 기관에서 최신 내용을 확인하시기 바랍니다.
#5세대실손보험료 #실손보험 #5세대실손 #실손보험료 #보험다모아 #50대보험 #실손보험갱신 #비급여특약